let praxe
spokojených klientů
ve sjednaných hypotékách
váš člověk v oboru
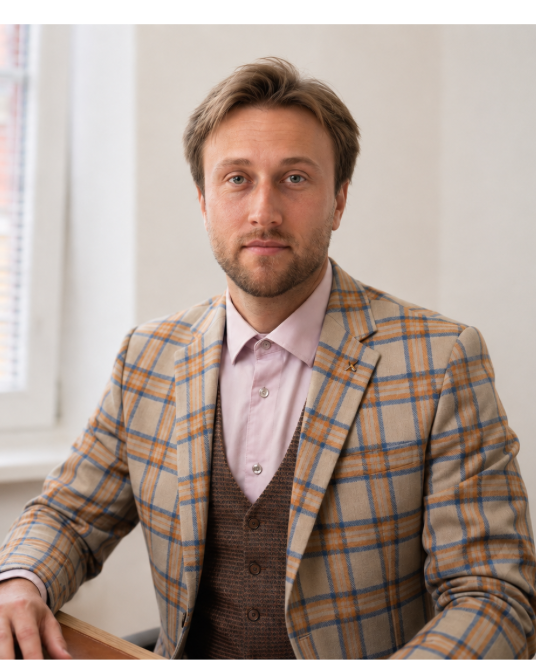
Jmenuji se Daniel Morong a už více než pět let sedím naproti lidem, kteří chtějí mít finance srovnané v celku, ne po kouskách.
Za tu dobu jsem pochopil, že klientům nejde jen o čísla. Chtějí vědět, že se rozhodli správně a že mají vedle sebe někoho, kdo je v tom s nimi. Proto jsem na straně klienta, ne banky ani pojišťovny.
Tenhle web jsem postavil na stejném principu. Nejen jako nabídku služeb, ale jako místo, kde najdete vysvětlení a informace, které vám pomohou lépe se zorientovat – bez nátlaku a složitých frází.
Řeknu vám i to, co nechcete slyšet.
Někdy je nejlepší rada ta, která vás od podpisu odradí. I když na tom sám nic nevydělám.
Mluvím lidsky, ne excelem.
Žádné tabulky pro tabulky a čísla pro čísla. Složité věci vysvětluji jednoduše, abyste ze schůzky odcházeli s jasným rozhodnutím.
Ozvu se já, ne asistentka.
Když mi napíšete, odpovím přímo já. Žádné přeposílání a žádné čekání na odpověď od někoho jiného.
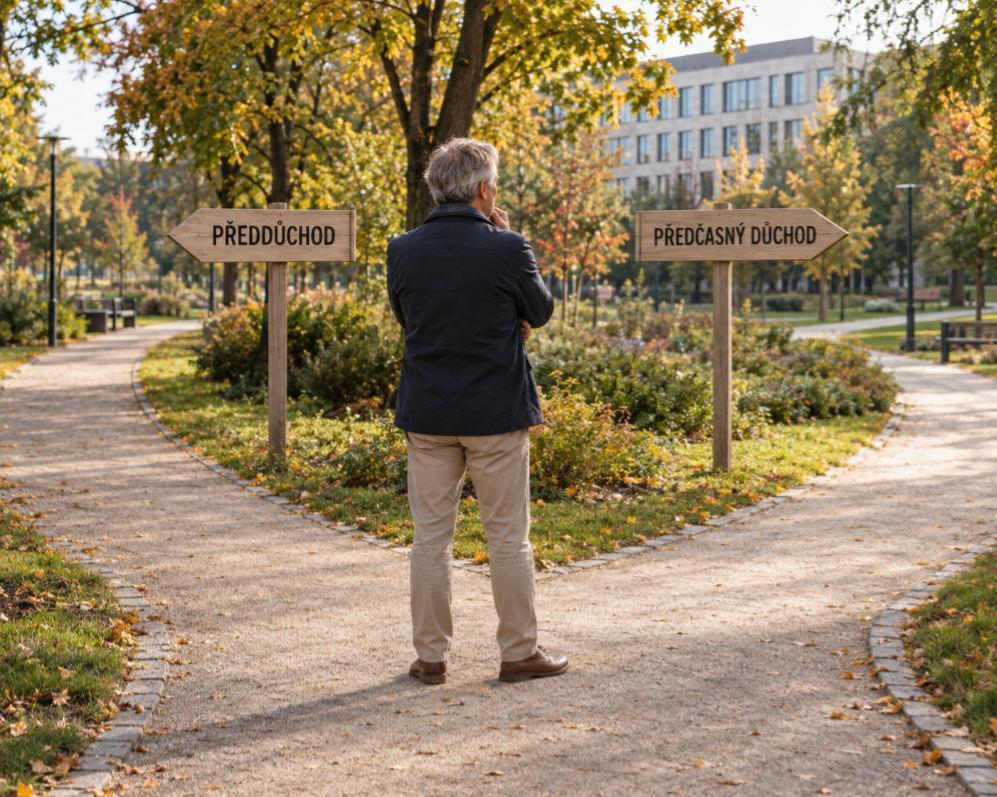
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.